Domain yuke.de kaufen?
Wir ziehen mit dem Projekt
yuke.de um.
Sind Sie am Kauf der Domain
yuke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain yuke.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Beat It! 5 - 45 Charthits für Klavier, Gitarre & Gesang, FachbücherDas Fachbuch "Beat It! 5 - 45 Charthits für Klavier, Gitarre & Gesang" bietet eine umfangreiche Sammlung von 45 beliebten Chart-Hits, die sowohl für Anfänger als auch für Fortgeschrittene geeignet sind. Die Auswahl umfasst zeitlose Klassiker und aktuelle Hits, die sich ideal für das Musizieren mit Klavier, Gitarre und Gesang eignen. Jedes Stück ist sorgfältig arrangiert, um den Lernenden eine einfache und unterhaltsame Möglichkeit zu bieten, ihre musikalischen Fähigkeiten zu entwickeln. Die klare Notation und die benutzerfreundliche Struktur des Buches erleichtern das Spielen und Singen. Darüber hinaus ist das Buch in deutscher Sprache verfasst und bietet somit eine optimale Zugänglichkeit für deutschsprachige Musikliebhaber. Mit einem festen Einband und einer ansprechenden Gestaltung ist dieses Buch nicht nur funktional, sondern auch ein schönes Geschenk für Musikbegeisterte.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meier, Christiane: Instrumente, Noten, GesangInstrumente, Noten, Gesang , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Musikunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230102, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: E-Bundle, Titel der Reihe: Grundwissen Mathematik##, Autoren: Meier, Christiane, Seitenzahl/Blattzahl: 80, Keyword: 2. bis 4. Klasse; Grundschule; Musik; Themenübergreifend, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Musik, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 293, Breite: 206, Höhe: 13, Gewicht: 500, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064958001 9783403208969-2 B0000064958002 9783403208969-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 283725923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Hochzeitsliederbuch 2 -Für Klavier, Gesang & Gitarre- (Notenbuch & CD), SachbücherDas Hochzeitsliederbuch Band 2 beinhaltet 20 romantische Melodien aus Klassik und Pop für den schönsten Tag im Leben. Alle Stücke sind für Klavier oder Orgel und Gesang und mit Akkordbezifferung arrangiert. Auf der beiliegenden MP3-CD ist die Klavierbegleitung zu allen Songs enthalten. Inhalt: Willst du bei mir bleiben (Max Raabe), All of Me (Michael Bublé), Liebe ist alles (Rosenstolz), Someone Like You (Adele), All You Need Is Love (The Beatles), Weil ich dich liebe (Marius Müller-Westernhagen), Hallelujah (Leonard Cohen), Wie schön du bist (Sarah Connor), Stay With Me (Sam Smith), Love and Marriage (Frank Sinatra), Sag einfach Ja (Tim Bendzko), So soll es bleiben (Ich + Ich), She's the One (Robbie Williams), Your Song (Ellie Goulding), Only You (The Platters), Hochzeitslied (Franz Schubert), Ich bete an die Macht der Liebe (Dimitri Bortniansky), Barcarole (Jacques Offenbach), Die Macht der Liebe (Franz Schubert), Ich liebe dich so wie du mich (Ludwig van Beethoven).30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **


Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
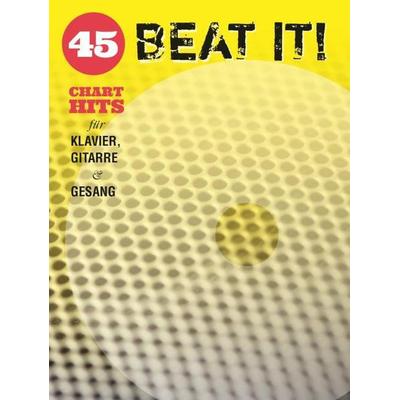
Beat It! - 45 Chart Hits für Klavier, Gitarre & Gesang, FachbücherDas Buch "Beat It! - 45 Chart Hits für Klavier, Gitarre & Gesang" bietet eine umfangreiche Sammlung von 45 beliebten Chart-Hits, die für Klavier, Gitarre und Gesang arrangiert sind. Die Auswahl umfasst bekannte Songs aus verschiedenen Genres und Epochen, die sowohl für Anfänger als auch für fortgeschrittene Musiker geeignet sind. Die Arrangements sind so gestaltet, dass sie leicht verständlich sind und das Spielen und Singen der Hits erleichtern. Mit diesem Buch können Musikliebhaber ihre Fähigkeiten am Instrument verbessern und gleichzeitig ihre Lieblingssongs geniessen. Die klare Notation und die benutzerfreundliche Struktur machen es zu einem idealen Begleiter für Musikstunden, Proben oder einfach zum persönlichen Vergnügen. Ob Solo-Performance oder gemeinsames Musizieren mit Freunden, dieses Buch bietet für jede Gelegenheit die passende Musik.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beat It! 5 - 45 Charthits für Klavier, Gitarre & Gesang, FachbücherDas Fachbuch "Beat It! 5 - 45 Charthits für Klavier, Gitarre & Gesang" bietet eine umfangreiche Sammlung von 45 beliebten Chart-Hits, die sowohl für Anfänger als auch für Fortgeschrittene geeignet sind. Die Auswahl umfasst zeitlose Klassiker und aktuelle Hits, die sich ideal für das Musizieren mit Klavier, Gitarre und Gesang eignen. Jedes Stück ist sorgfältig arrangiert, um den Lernenden eine einfache und unterhaltsame Möglichkeit zu bieten, ihre musikalischen Fähigkeiten zu entwickeln. Die klare Notation und die benutzerfreundliche Struktur des Buches erleichtern das Spielen und Singen. Darüber hinaus ist das Buch in deutscher Sprache verfasst und bietet somit eine optimale Zugänglichkeit für deutschsprachige Musikliebhaber. Mit einem festen Einband und einer ansprechenden Gestaltung ist dieses Buch nicht nur funktional, sondern auch ein schönes Geschenk für Musikbegeisterte.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meier, Christiane: Instrumente, Noten, GesangInstrumente, Noten, Gesang , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Musikunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230102, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: E-Bundle, Titel der Reihe: Grundwissen Mathematik##, Autoren: Meier, Christiane, Seitenzahl/Blattzahl: 80, Keyword: 2. bis 4. Klasse; Grundschule; Musik; Themenübergreifend, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Musik, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 293, Breite: 206, Höhe: 13, Gewicht: 500, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064958001 9783403208969-2 B0000064958002 9783403208969-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 283725923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
Ähnliche Suchbegriffe für Liebhaberei
-
Das Hochzeitsliederbuch 2 -Für Klavier, Gesang & Gitarre- (Notenbuch & CD), SachbücherDas Hochzeitsliederbuch Band 2 beinhaltet 20 romantische Melodien aus Klassik und Pop für den schönsten Tag im Leben. Alle Stücke sind für Klavier oder Orgel und Gesang und mit Akkordbezifferung arrangiert. Auf der beiliegenden MP3-CD ist die Klavierbegleitung zu allen Songs enthalten. Inhalt: Willst du bei mir bleiben (Max Raabe), All of Me (Michael Bublé), Liebe ist alles (Rosenstolz), Someone Like You (Adele), All You Need Is Love (The Beatles), Weil ich dich liebe (Marius Müller-Westernhagen), Hallelujah (Leonard Cohen), Wie schön du bist (Sarah Connor), Stay With Me (Sam Smith), Love and Marriage (Frank Sinatra), Sag einfach Ja (Tim Bendzko), So soll es bleiben (Ich + Ich), She's the One (Robbie Williams), Your Song (Ellie Goulding), Only You (The Platters), Hochzeitslied (Franz Schubert), Ich bete an die Macht der Liebe (Dimitri Bortniansky), Barcarole (Jacques Offenbach), Die Macht der Liebe (Franz Schubert), Ich liebe dich so wie du mich (Ludwig van Beethoven).30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.